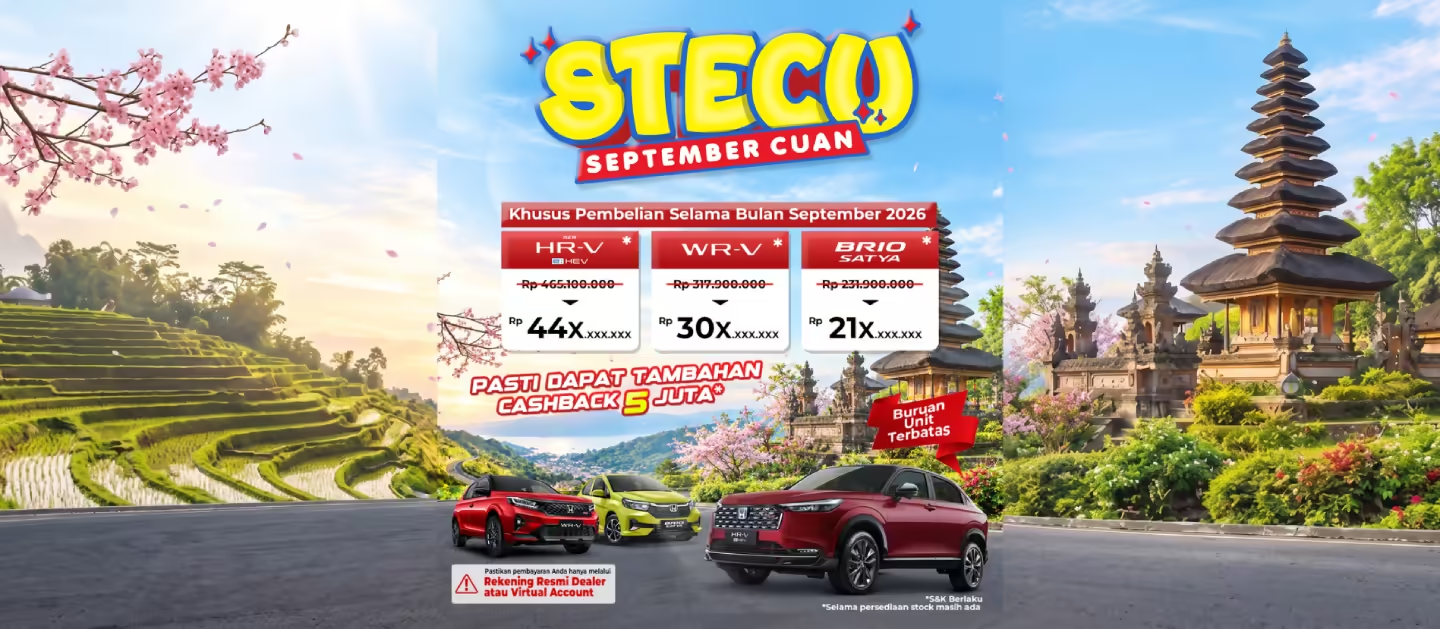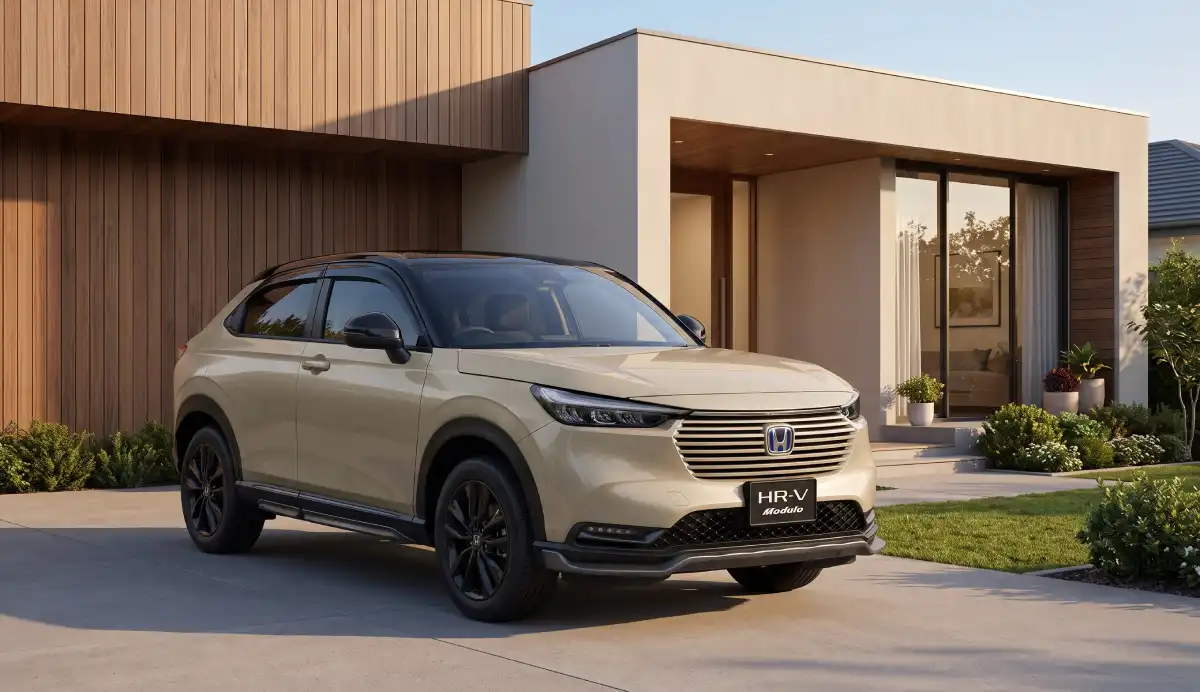
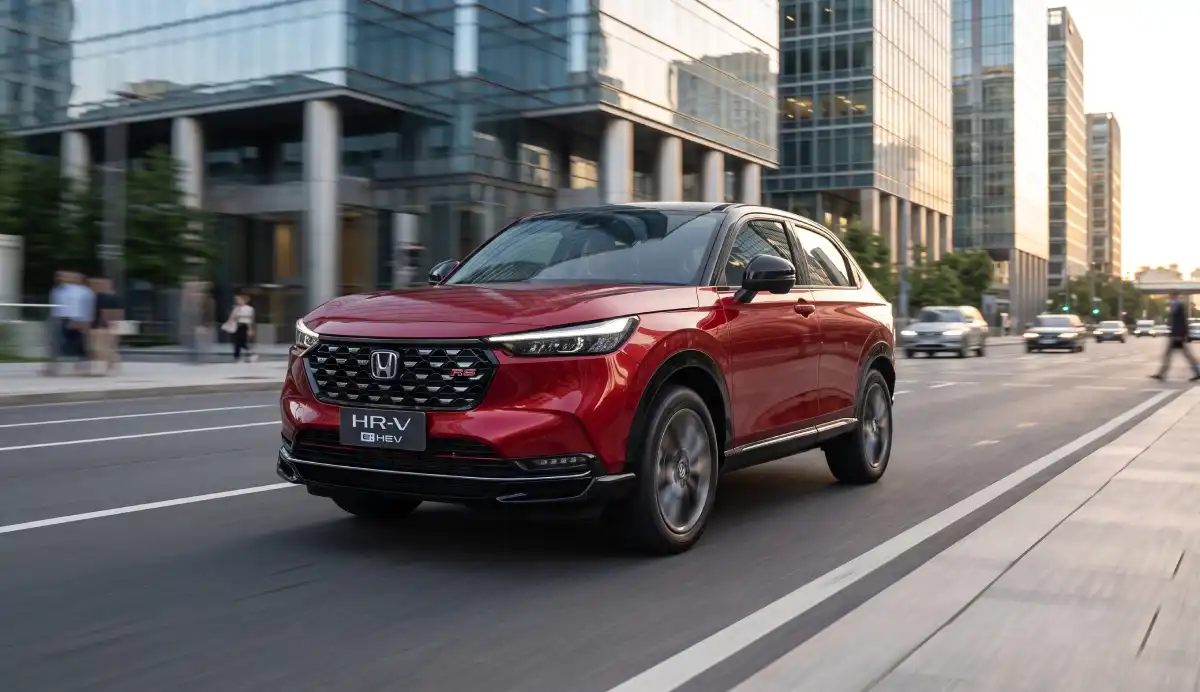
Mendapati status pembiayaan di Sistem Layanan Informasi Keuangan (SLIK OJK)—atau yang populer disebut BI Checking—memiliki catatan merah sering kali membuat calon pembeli langsung putus asa. Rencana membawa pulang mobil idaman seperti Honda Brio, WR-V, hingga HR-V mendadak terasa jauh dari jangkauan hanya karena pihak leasing memberikan sinyal penolakan.
Banyak yang mengira bahwa sekali riwayat angsuran tercoreng, pintu pengajuan pembiayaan kendaraan tertutup selamanya. Kenyataannya, catatan yang sempat tersendat—entah akibat tagihan paylater receh yang tertinggal saat berganti nomor ponsel, selisih biaya administrasi kartu kredit lama, atau kendala arus kas usaha di masa lalu—masih bisa dipulihkan.
Dalam skema pengajuan kredit mobil, analis pembiayaan maupun perbankan tidak semata-mata melihat ada-tidaknya riwayat tunggakan di masa lalu, melainkan menimbang iktikad pelunasan serta langkah mitigasi risiko saat ini. Dengan menerapkan langkah antisipasi terukur, peluang persetujuan pembiayaan kendaraan tetap terbuka lebar.
Memetakan Sumber Masalah: Mengapa Skor Riwayat Kredit Bisa Memburuk?
Sebelum menyusun strategi pengajuan baru, kenali pemicu utama yang kerap menjatuhkan status kolektibilitas seorang calon debitur:
-
Sisa Denda & Biaya Administrasi Tersembunyi: Menutup kartu kredit atau fasilitas pinjaman tanpa konfirmasi tertulis sering menyisakan biaya administrasi tahunan atau denda bunga yang terus berjalan di sistem perbankan.
-
Keterlambatan Berulang Skala Ringan (Kolektibilitas 2): Kebiasaan melunasi cicilan lewat 5–15 hari dari tanggal jatuh tempo setiap bulan membentuk pola perilaku yang dinilai kurang disiplin oleh algoritma penilai skor kredit.
-
Penyalahgunaan Identitas Diri: Meminjamkan KTP kepada rekan atau kerabat untuk pengajuan pinjaman daring yang berujung macet akan membebankan seluruh catatan buruk tersebut langsung atas nama Anda.
4 Tindakan Antisipasi Wajib Sebelum Memasukkan Berkas Pembiayaan
Jika Anda mengetahui atau mencurigai adanya catatan kredit bermasalah di masa lalu, jangan terburu-buru memasukkan aplikasi pembiayaan baru secara acak. Jalankan prosedur perbaikan terukur berikut:
1. Periksa Catatan iDeb Mandiri Melalui Portal OJK
Ketahui secara pasti di mana letak masalahnya. Ajukan permohonan informasi debitur mandiri melalui situs resmi idebku.ojk.go.id. Dokumen resmi ini akan merinci secara transparan lembaga keuangan mana yang mencatat kewajiban Anda, jumlah nominal tunggakan pastinya, serta posisi level kolektibilitas saat ini.
2. Selesaikan Pelunasan Pokok dan Denda hingga Nol Rupiah
Perusahaan pembiayaan tidak akan pernah memproses berkas jika status tunggakan lama masih berstatus aktif. Kunjungi lembaga pembiayaan atau bank terkait dan lunasi seluruh kewajiban hingga nominal terkecil. Jika memungkinkan, manfaatkan program keringanan penghapusan denda keterlambatan (haircut) agar pembayaran lebih efisien.
3. Wajib Memegang Dokumen Surat Keterangan Lunas (SKL) Resmi
Pembaruan data otomatis di sistem SLIK OJK memerlukan siklus pelaporan bulanan (umumnya tiap tanggal 10–15). Menunggu status data bersih secara otomatis di sistem OJK bisa memakan waktu 30 hingga 60 hari kerja. Lembar fisik Surat Keterangan Lunas (SKL) resmi bermaterai dan bertanda tangan pejabat bank menjadi bukti sah percepatan ke pihak analis leasing bahwa kewajiban Anda telah selesai 100%.
4. Pangkas Limit Fasilitas yang Menganggur
Tutup akun fasilitas paylater atau kartu kredit yang sudah tidak aktif digunakan. Total pagu pinjaman berjalan—meskipun saldo tagihannya nol—tetap dihitung sebagai potensi beban utang (potential debt) oleh analis pembiayaan dan dapat menekan kapasitas batas aman cicilan bulanan Anda.
Strategi Memperbesar Peluang Persetujuan Kredit Kendaraan
Setelah kewajiban lama diselesaikan, gunakan taktik pengajuan berikut agar profil finansial Anda dinilai meyakinkan di meja analis:
| Strategi Pengajuan | Cara Kerja | Dampak Terhadap Keputusan Analis |
| Menaikkan Porsi Uang Muka (DP 30% – 40%) | Mengajukan setoran awal lebih tinggi dari paket standar promosi. | Menurunkan nilai pokok utang secara signifikan (low loan-to-value), sehingga risiko pembiayaan dinilai jauh lebih aman. |
| Melampirkan Rekening Koran Sehat 3–6 Bulan | Menampilkan mutasi perputaran kas (cash flow) yang stabil. | Membuktikan bahwa kendala masa lalu murni masalah administratif, bukan karena defisit kemampuan keuangan. |
| Skema Penghasilan Bersama (Joint Income) | Menggabungkan bukti penghasilan resmi suami dan istri. | Memperbesar kapasitas batas aman angsuran bulanan dari total pemasukan rumah tangga. |
| Pemilihan Lembaga Multifinance yang Tepat | Bermitra dengan lembaga pembiayaan yang memiliki fleksibilitas penilaian manual (discretionary approval). | Membuka ruang bagi tim surveyor dan analis untuk mempertimbangkan klarifikasi riwayat finansial secara objektif. |
Solusi Konsultasi Pembiayaan Transparan di Dealer Honda Bintang Tabanan
Mengurus kelengkapan berkas pembiayaan mobil membutuhkan perencanaan yang tepat agar tidak berujung pada penolakan berulang di sistem perbankan. Pendampingan dari tim konsultan penjualan yang berpengalaman akan sangat membantu mengarahkan struktur pengajuan yang paling pas dengan kondisi finansial Anda.
Bagi Anda yang berdomisili di Kabupaten Tabanan, Kediri, Selemadeg, Baturiti, hingga wilayah Badung dan Denpasar yang sedang merencanakan pengajuan kredit mobil Honda, tim konsultan penjualan resmi di dealer Honda Bintang Tabanan (www.hondabintangtabanan.co.id) di Jl. By Pass Ir. Soekarno siap membantu proses evaluasi awal berkas secara privat dan terarah.
Melalui jaringan kemitraan program kredit mobil Bali yang luas bersama berbagai lembaga pembiayaan dan perbankan terkemuka, kami siap membantu mencarikan jalan keluar pembiayaan yang aman, transparan, dan realistis.
Kunjungi ruang pamer dealer resmi Honda Bintang Tabanan hari ini, nikmati impresi kenyamanan berkendara lewat sesi test drive, dan dapatkan panduan skema pembiayaan terbaik bersama tim konsultan kami!